Pensioen
Je nadert de pensioenleeftijd, maar je denkt nog niet aan stoppen met werken? Wat betekent het voor je pensioen als je als zelfstandige blijft doorwerken na je 65ste?
Informatie
- Pensioenhervorming 2026
- Pensioen als zelfstandige
- Opbouw pensioenrechten
- Rustpensioen als alleenstaande
- Gezinspensioen
- Minimumpensioen
- Pensioenbonus
- Pensioenleeftijd
- Vervroegd pensioen
- Pensioenmalus vervroegd pensioen
- Bijverdienen als zelfstandige op pensioen
- Bijverdienen met overlevingspensioen
- Bijverdienen met overgangsuitkering
- Pensioen meewerkende echtgenoot
- Sociale rechten tijdens overbruggingsrecht
Pensioenhervorming 2026
Het federaal parlement keurde in mei de geplande pensioenhervorming van de Regering De Wever definitief goed.
4 maatregelen hebben gevolgen voor ondernemers:
- Extra mogelijkheid vervroegd pensioen na een lange effectieve loopbaan
- Bij werknemers en ambtenaren worden voor het vervroegd pensioen loopbaanjaren anders geteld
- De invoering van een pensioenmalus bij het vervroegd pensioen
- De invoering van een nieuwe pensioenbonus voor wie langer werkt
Daarnaast zijn er een reeks andere maatregelen, die alleen een impact hebben voor werknemers of ambtenaren.
In het document hieronder vind je een beschrijving van 4 maatregelen met gevolgen voor zelfstandigen. De hervormingen werden ook verwerkt in de artikelen hieronder. Daarnaast kun je voor meer informatie over deze maatregelen voor zelfstandigen terecht bij de sociale zekerheid voor zelfstandigen (RSVZ) of je sociaal verzekeringsfonds zoals Liantis verzekeringsfonds.
Impact op MyPension
Omdat MyPension nog niet aangepast werd aan de pensioenhervorming toont het vandaag minder informatie. Op die manier voorkomen de pensioendiensten dat je keuzes maakt neemt op basis van foute informatie.
Tot midden november 2026 toont MyPension alleen de wettelijke pensioenleeftijd, een gepersonaliseerde webpagina met informatie over de mogelijke impact van de pensioenhervorming op jouw pensioen en voor wie minstens 60 jaar oud is ook de vroegst mogelijke pensioendatum. Op de gepersonaliseerde pagina vind je bijvoorbeeld terug hoeveel effectief gewerkte jaren je loopbaan al telt.
Geleidelijk aan zal terug meer informatie te zien zijn op MyPension:
- 15 november 2026: iedereen ziet zijn vroegst mogelijke pensioendatum, dit kan een pensioendatum met malus zijn
- 31 december: MyPension toont ook de vroegst mogelijke pensioendatum zonder malus en toont bij de vroegst mogelijke pensioendatum hoe groot de eventuele malus zal zijn
- 2e helft 2027: MyPension toont pensioenbedragen bij de vroegst mogelijke pensioendatum, de vroegst mogelijke pensioendatum zonder malus en de wettelijke pensioenleeftijd
- Eind 2027: je kunt opnieuw simulaties maken op MyPension
Dit zijn streefdatums. De pensioendiensten doen hun best om sneller klaar te zijn, maar vertraging kan niet uitgesloten worden.
Waar vind je wel informatie?
Toonde MyPension vroeger dat je in 2027 of 2028 met pensioen kon gaan en heb je meer informatie nodig om de stopzetting of de overname van je zaak voor te bereiden dan kunnen zelfstandigen die klant zijn bij Liantis sociaal verzekeringsfonds contact opnemen met Liantis voor pensioenadvies.
Je kunt als zelfstandige ook terecht bij het RSVZ, dit is de sociale zekerheid en de pensioendienst van de zelfstandigen. Het RSVZ is bereikbaar op het gratis nummer 0800 12 018.
Ligt jouw pensioen verder in de toekomst? Of ben je de stopzetting of de overname van je zaak nog niet aan het voorbereiden? Dan vragen de pensioendiensten om geduld te oefenen, want om een raming te maken of de vroegst mogelijke pensioendatum te berekenen is momenteel veel manueel werk nodig.
Daarnaast beantwoordt de UNIZO-Ondernemerslijn algemene vragen, bijvoorbeeld over je sociaal statuut als zelfstandige en je pensioen als zelfstandige. Voor individueel pensioenadvies zoals een pensionraming of de vroegst mogelijke pensioendatum verwijzen we je door naar Liantis of het RSVZ.
Ben je geen zelfstandige, dan kun je bij de pensioenlijn terecht op het nummer 02 225 17 65.
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Op welk pensioen heb ik als zelfstandige recht?
Zelfstandigen hebben recht op een gewoon rustpensioen (als alleenstaande) of een gezinspensioen, dat aangevuld kan worden met een pensioenbonus. Ga je vanaf 1 januari 2027 vervroegd op pensioen (voor de wettelijke pensioenleeftijd) zonder voldoende lang effectief gewerkt te hebben, dan kan jouw pensioenbedrag verminderd worden door de toepassing van de pensioenmalus.
Meewerkende echtgenoten bouwen dezelfde pensioenrechten op, maar er gelden voor sommige meewerkende echtgenoten deels andere regels bij de berekening van het pensioenbedrag, voor het recht op een minimumpensioen en om een pensioenbonus op te bouwen.
Wie gehuwd is met een zelfstandigen, een meewerkende echtgenoot of een werknemer heeft op basis van de loopbaan van de echtgenoot recht op:
- Het overlevingspensioen of de overgangsuitkering wanneer je weduwe of weduwnaar bent en niet hertrouwt.
- Een echtscheidingspensioen als aanvulling op je eigen rustpensioen, op voorwaarde je niet hertrouwt. Dit bestaat niet bij ambtenaren, maar als ex-echtgenoot van een ambtenaar heb je na zijn overlijden wel recht op een overlevingspensioen.
- Een pensioen voor feitelijk gescheiden echtgenoten, wanneer je nog gehuwd bent, jullie officiële adres verschilt en één van jullie heeft recht op het gezinspensioen in plaats van een pensioen als alleenstaande. Jullie ontvangen dan elk de helft van het gezinspensioen. Dit komt vaak voor wanneer iemand naar een rusthuis verhuist. Het pensioen voor feitelijk gescheiden echtgenoten bestaat niet bij ambtenaren.
Je vindt meer informatie over het overlevingspensioen, de overgangsuitkering, het echtscheidingspensioen en het pensioen voor feitelijk gescheiden echtgenoten in de volgende documenten:
Er bestaat voor elk type pensioen een minimumpensioen, behalve voor het echtscheidingspensioen. Je ontvangt het minimumpensioen wanneer dit voordeliger is dan een gewoon pensioen. De pensioendienst maakt automatisch de vergelijking.
Je kunt je pensioen aanvragen via MyPension. Op MyPension moet je inloggen met itsme of met je elektronische identiteitskaart en een kaartlezer. Je kunt de aanvraag ook indienen bij je gemeentebestuur of via het telefoonnummer 02 225 1765.
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Hoe bouw je als zelfstandige pensioenrechten op?
Door sociale bijdragen te betalen als zelfstandige in hoofdberoep of als meewerkende echtgenoot bouw je als zelfstandige pensioenrechten op.
Kan je niet werken omdat je arbeidsongeschikt bent door ziekte of na een ongeval, tijdens de moederschapsrust of een periode van mantelzorgverlof, dan kun je dankzij een gelijkstelling verder pensioenrechten opbouwen zonder dat je sociale bijdragen moet betalen. Je moet die gelijkstelling aanvragen bij jouw sociaal verzekeringsfonds.
In vier situaties bouw je geen pensioenrechten op als zelfstandige in hoofdberoep of als meewerkende echtgenoot:
- Voor kwartalen waarvoor je geen sociale bijdragen betaalde, terwijl je dat wel had moeten doen.
- Voor de kwartalen waarvoor het RSVZ een vrijstelling van sociale bijdragen toekende omdat jouw onderneming zich tijdelijke in financiële moeilijkheden bevindt.
- Wanneer je de gelijkstelling met bijberoep (art. 37) aanvroeg en daardoor niet verplicht bent om de minimumbijdrage in hoofdberoep te betalen.
- Periodes waarvoor je een overbruggingsrecht genoot, behalve voor maximum 4 kwartalen overbruggingsrecht in de periode van het 4e kwartaal 2020 tot en met het 3e kwartaal 2022, op voorwaarde dat je dit overbruggingsrecht verkreeg op basis van feiten of gebeurtenissen die zich voordeden tussen 1 april 2020 en 30 september 2021. En omdat je tijdens de Coronacrisis niet automatisch werd vrijgesteld van sociale bijdragen wanneer je een crisisoverbruggingsrecht ontving, bouwde je normaal verder pensioenrechten op.
Soms bouw je ook als zelfstandige in bijberoep pensioenrechten op. Dat is alleen het geval wanneer je een sociale bijdrage betaalt die minstens even hoog is als de minimumbijdrage voor zelfstandigen in hoofdberoep.
Fout opgemerkt? Laatst gewijzigd: 10/08/2026
Hoe wordt jouw pensioen berekend?
Tenzij het minimumpensioen voordeliger is, ontvang je een pensioen dat berekend wordt in verhouding tot de betaalde sociale bijdragen. Ben je gehuwd dan kun je onder bepaalde voorwaarden een gezinspensioen ontvangen.
Voor elk jaar waarin je als zelfstandige werkt wordt het inkomen waarop je sociale bijdragen betaalde (voor meewerkende echtgenoten wordt dit inkomen soms verhoogd) geïndexeerd en vermenigvuldigd met:
- 60% omdat jouw pensioen als alleenstaande 60% bedraagt van jouw inkomsten.
- 1/45e omdat een volledige loopbaan 45 jaar telt, elk loopbaanjaar levert dus 1/45e op.
- Voor loopbaanjaren tot en met het jaar 2020 de zogenaamde correctiecoëfficiënt, die schommelt tussen 50% (1984) en 69% (2020). Dit wil zeggen dat jouw oudere inkomsten met maximum de helft verminderd worden en verklaart waarom zelfstandige pensioenen vaak lager zijn. UNIZO is dan ook blij dat de coëfficiënt werd afgeschaft voor loopbaanjaren vanaf 2021.
Jouw totale jaarlijkse bruto pensioen is gelijk aan de optelsom van deze afzonderlijke pensioenopbrengsten per loopbaanjaar. Het maandelijkse bruto pensioen bedraagt 1/12e daarvan.
Op jouw maandelijkse bruto pensioen wordt mogelijk een bijdrage voor de ziekteverzekering (ZIV-bijdrage van 3,55%) ingehouden, een solidariteitsbijdrage (max. 2%) en bedrijfsvoorheffing. Kleinere pensioenen kunnen vrijgesteld worden van de ZIV-bijdrage en de solidariteitsbijdrage. Maar let op: om te controleren of je recht hebt op deze vrijstellingen, worden aanvullende pensioenen opgeteld bij het wettelijk pensioen .
Hoe hoog jouw bruto en netto pensioen waarschijnlijk zullen zijn, vind je terug op MyPension. Je moet erop inloggen met itsme of met je elektronische identiteitskaart en een kaartlezer.
Momenteel toont MyPension geen pensioenbedragen, dit komt doordat MyPension nog aangepast wordt om rekening te houden met de pensioenhervorming. De Federale Pensioendienst verwacht daarmee klaar te zijn in de 2e helft van 2027.
Heb je vragen over je pensioen als zelfstandige, dan kun je ook bij je sociaal verzekeringsfonds terecht of bij het RSVZ op het gratis nummer 0800 12 018. Klanten van Liantis sociaal verzekeringsfonds kunnen voor pensioenadvies ook terecht bij Liantis.
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Het gezinspensioen
Het gezinspensioen is 25% hoger dan het gewone rustpensioen als alleenstaande. Het minimum gezinspensioen voor een volledige loopbaan bedraagt 2.304,60 euro (index maart 2026) bruto per maand. Bij de berekening gelden dezelfde regels als voor het gewone rustpensioen als alleenstaande, maar jouw inkomen wordt na indexering met 75% vermenigvuldigd in plaats van met 60%.
Aan het gezinspensioen zijn voorwaarden gekoppeld:
- Je moet gehuwd zijn om een gezinspensioen te ontvangen. Feitelijk en wettelijk samenwonende partners hebben nooit recht op een gezinspensioen.
- Je echtgenoot mag geen uitkering ontvangen.
- Je echtgenoot heeft geen recht op een eigen rustpensioen als alleenstaande, of dat pensioen is kleiner dan het supplement van het gezinspensioen.
- Je echtgenoot moet zijn inkomsten altijd beperken.
- Heeft jouw echtgenoot een bijverdienste of wil ze er één starten, dan moet je daarvan aangifte doen bij de pensioendienst.
Hoeveel jouw echtgenoot mag verdienen wanneer je een gezinspensioen ontvangt hangt af van zijn of haar leeftijd en wat hij of zij doet:
Verdient jouw echtgenoot te veel, dan wordt je gezinspensioen teruggebracht tot een gewoon pensioen als alleenstaande. Eén cent te veel verdienen betekent automatisch de volledige terugvordering van het supplement gezinspensioen.
Wil jijzelf als gepensioneerde iets bijverdienen, dan gelden specifieke regels.
Moet je een deel van je pensioen terugbetalen, dan ontvang je bij de beslissing een formulier waarmee je een verzaking aan de terugvordering kunt aanvragen (dit is een kwijtschelding van de pensioenschuld). Je kunt zo’n aanvraag bijvoorbeeld indienen wanneer je financiële moeilijkheden hebt of je je in een bijzondere situatie bevindt (bv. ernstige ziekte, een familielid met een handicap, …).
Fout opgemerkt? Laatst gewijzigd: 07/08/2026
Het minimumpensioen
Het minimumpensioen als alleenstaande bedraagt 1.844,93 euro (index maart 2026) bruto per maand voor iemand met een volledige loopbaan van 45 jaar of langer. Werkte je minder lang, dan ontvang je een lager minimumpensioen. Voorbeeld: na 42 jaar loopbaan heb je recht op een minimumpensioen van 1.721,93 euro (index maart 2026) bruto per maand, dit is 42/45e van 1.894,43 euro. Het minimumpensioen voor werknemers is even hoog.
Het minimum gezinspensioen voor een volledige loopbaan bedraagt 2.305,44 euro (index maart 2026) bruto per maand.
De minimum overgangsuitkering en het minimumoverlevingspensioen bedragen dan weer 1.820,27 euro (index maart 2026) bruto per maand. Let op, bij de berekening van de overgangsuitkering en van het overlevingspensioen wordt rekening gehouden met de loopbaan van de overleden echtgenoot. Daarom telt een volledige loopbaan geen 45 jaar. We spreken hier over een volledige loopbaan wanneer de overleden echtgenoot een ononderbroken loopbaan had van 1 januari van het jaar van zijn 20e verjaardag tot 31 december van het jaar voorafgaand aan zijn overlijden.
Wanneer het je recht op het minimumpensioen?
Je moet 2 voorwaarden vervullen:
- Minstens 30 jaar pensioenrechten opbouwen als zelfstandige. Elke kwartaal telt voor 0,25 jaar. Heb je ook als werknemer gewerkt, dan tellen die jaren ook mee. Terwijl loopbaanjaren als ambtenaar niet meetellen.
- Je moet minstens 16 jaar effectief gewerkt hebben of ziek geweest zijn, dit wil zeggen 16 jaar sociale bijdragen betaald hebben of de gelijkstelling wegens ziekte moet hebben genoten. Deze voorwaarde 'effectief gewerkt' geldt niet voor: personen geboren voor 1963; en personen geboren van 1963 tot en met 1968 die in 2024 al 30 jaar loopbaan hadden. Voor wie geboren werd in de periode van 1963 tot en met 1969, volstaan tussen de 4 jaar (geboortejaar 1963) en de 14 jaar (geboortejaar 1969) effectief werken.
Voor sommige meewerkende echtgenoten geboren tussen 1 januari 1956 en 31 mei 1968 geldt volstaan minder dan 30 jaar loopbaan, je moet wel aan 16 jaar effectief werk geraken.
Heb je een gemengde loopbaan zelfstandige-werknemer en ontvang je een minimumpensioen als zelfstandige, dan mag je totale pensioenbedrag nooit hoger zijn dan 1.844,93 euro. Bij het gezinspensioen ligt het plafond op 2.305,44 euro. Zit jouw pensioen boven dit plafond, dan zal jouw minimumpensioen als zelfstandige verminderd worden. Het is mogelijk dat jouw gewone pensioen (berekend op basis van jouw inkomsten) daardoor voordeliger wordt, dan ontvang je automatisch dat voordeligere pensioen.
Werkte je als zelfstandige en als ambtenaar, dan ontvang je altijd het je volledige pensioen als zelfstandige bovenop je volledige ambtenarenpensioen. Het minimumpensioen wordt dan niet geplafonneerd.
Fout opgemerkt? Laatst gewijzigd: 11/08/2026
Heb je recht op een pensioenbonus?
Als je voldoende lang werkt kun je bovenop je rustpensioen als alleenstaande of je gezinspensioen een pensioenbonus ontvangen. Er bestaat een oude en een nieuwe pensioenbonus:
- Nieuwe pensioenbonus: een verhoging van je pensioenbedrag met 2%, 4% of 5% per jaar dat je na de wettelijke pensioenleeftijd verder werkt zonder pensioen. Deze bonus kun je opbouwen vanaf 1 januari 2026, op voorwaarde dat je ten vroegste vanaf 1 januari 2027 met pensioen gaat.
- Oude pensioenbonus: een netto bedrag dat je ontvangt onder de vorm van een eenmalig kapitaal. Deze bonus kon je opbouwen in 2024 en 2025.
Bouwde je in 2024 of 2025 rechten op in de oude bonus, maar ga je pas in 2026 of later met pensioen, dan zal de oude bonus alsnog uitbetaald worden.
Op MyPension vind je een inschatting van je toekomstige pensioenrechten, afhankelijk van de datum waarop je met pensioen wilt gaan. Je moet erop inloggen met itsme of met je elektronische identiteitskaart en een kaartlezer.
Maar momenteel toont MyPension geen pensioenbedragen, dit komt doordat MyPension nog aangepast wordt om rekening te houden met de pensioenhervorming. De Federale Pensioendienst verwacht daarmee klaar te zijn in de 2e helft van 2027.
Heb je vragen over je pensioen als zelfstandige, dan kun je ook bij je sociaal verzekeringsfonds terecht of bij het RSVZ op het gratis nummer 0800 12 018. Klanten van Liantis sociaal verzekeringsfonds kunnen voor pensioenadvies ook terecht bij Liantis.
Nieuwe pensioenbonus
Voorwaarden
Je bouwt de nieuwe pensioenbonus op wanneer je na de wettelijke pensioenleeftijd verder werkt zonder pensioen op te nemen, op voorwaarde dat je over een voldoende lange effectief gewerkte loopbaan beschikt. Een voldoende lange effectief gewerkte loopbaan betekent dat je loopbaan:
- Minstens 35 jaar telt waarin je minstens 2 kwartalen sociale bijdragen betaalde als zelfstandige in hoofdberoep, of waarin je jaarlijks minstens halftijdse prestaties verrichte als werknemer of ambtenaar.
- Minstens 7.020 dagen (22,5 jaar of 90 kwartalen) effectief werkte. Voor zelfstandigen zijn dit kwartalen van bijdragebetaling.
Voor sommige meewerkende echtgenoten geboren tussen 1 januari 1956 en 31 mei 1973 geldt volstaan minder dan 35 jaar en minder dan 7.020 dagen (90 kwartalen).
Naast kwartalen van bijdragebetaling tellen ook de volgende kwartalen mee als effectief gewerkte periodes:
- Kwartalen vrijgesteld van bijdragen na de bevalling van een kind
- Kwartalen gelijkgesteld wegens militaire dienst
- Maximum 4 kwartalen overbruggingsrecht toegekend voor een gedwongen onderbreking (bv. na een brand of bij andere schade aan gebouwen of materiaal). Let op: ook al tellen deze kwartalen tellen voor de pensioenbonus mee als gewerkte kwartalen, toch krijg je voor deze kwartalen géén pensioen uitbetaald.
Bedrag
De pensioenbonus bedraagt minstens 2% en maximum 5% per jaar dat je na de wettelijke pensioenleeftijd werkt zonder pensioen op te nemen. Het percentage hangt af van jouw geboortejaar.
- Geboren voor 1963: 2% per jaar langer werken
- Geboren van 1963 tot en met 1972: 4% per jaar langer werken
- Geboren vanaf 1973: 5% per jaar langer werken
Voorbeeld: ben je in 1960 geboren, dan is je wettelijke pensioenleeftijd 66 jaar. Voldoe je aan de werkvoorwaarde (35 jaar met elk minstens 2 kwartalen bijdragebetaling en in totaal minstens 90 kwartalen bijdragebetaling) en werk je 2 jaar langer (tot je 68e) zonder pensioen op te nemen, dan zal je bruto pensioen met 4% (2% per jaar dat je langer werkt) verhoogd worden.
Oude pensioenbonus
Deze pensioenbonus zal uitbetaald worden onder de vorm van een eenmalig kapitaal. Je hebt er recht op wanneer je tussen 1 juli 2024 en 31 december 2025 verder werkte terwijl je al met pensioen kon gaan, maar je dat niet onmiddellijk deed. Concreet moest je langer dan 42 jaar gewerkt hebben of na de wettelijke pensioenleeftijd doorwerken om een pensioenbonus op te bouwen.
Het bedrag van de pensioenbonus steeg naarmate je langer bleef werken:
- Voor elk gewerkt kwartaal bouwde je een bonus op van 1.021,52 euro (index maart 2026).
- Kon je al vóór 1 januari 2025 met pensioen gaan? Dan bedraagt de bonus voor het 5e en 6e kwartaal langer werken 2.043,03 euro (index maart 2026).
De pensioenbonus is slechts één van de elementen waarmee je rekening moet houden bij de keuze van je pensioendatum. Er zijn nog aandachtspunten, zoals de impact op de belastingen die je op je aanvullend pensioen betaalt.
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Vanaf wanneer kun je met pensioen gaan?
Op de wettelijke pensioenleeftijd mag je altijd met pensioen gaan. Het maakt niet hoe lang je werkte en sociale bijdragen betaalde. Wil je vroeger met pensioen gaan, dan moet je minstens 42 jaar gewerkt hebben. In een ander artikel vertellen we je meer over dit vervroegd pensioen.
Wettelijke pensioenleeftijd
De wettelijke pensioenleeftijd is vandaag 66 jaar bedragen en zal vanaf 2030 67 jaar zijn. Hoe hoog jouw wettelijke pensioenleeftijd is, hangt af van je geboortejaar:
- Ben je geboren in 1959 of vroeger, dan blijft 65 jaar de wettelijke pensioenleeftijd. Dit komt doordat je ten laatste in 2024 65 jaar oud werd.
- Ben je geboren in 1960, 1961, 1962 of 1963? Dan is de wettelijke pensioenleeftijd 66 jaar. Dit komt doordat je ten vroegste in 2025 65 jaar oud wordt, terwijl je wel voor 2030 66 jaar oud wordt.
- Ben je in 1964 of later geboren, dan is de wettelijke pensioenleeftijd 67 jaar. Dit komt doordat je ten vroegste in 2030 66 jaar oud wordt.
Wat betekent de verhoging van de wettelijke pensioenleeftijd?
De verhoging van de wettelijke pensioenleeftijd heeft een impact op heel wat zaken voor jezelf als ondernemer, en (als je personeel hebt) voor jou als werkgever. Denk aan uitkeringen, verzekeringen, bijverdienen na je pensioen, ...
Je vindt alle info hierover in het document hieronder:
Fout opgemerkt? Laatst gewijzigd: 04/08/2025
Vervroegd pensioen
Zodra je de wettelijke pensioenleeftijd bereikt hebt mag je altijd op pensioen gaan. Hoe lang je werkte en hoe lang je sociale bijdragen betaalde speelt dan geen rol.
Soms mag je ook vroeger op pensioen gaan. Daarvoor heb je minstens 42 jaar loopbaan nodig. Vanaf welke leeftijd je exact vervroegd op pensioen mag gaan hangt af van je pensioenloopbaan.
Je kunt vervroegd op pensioen gaan op basis van:
- Ofwel je totale pensioenloopbaan, rekening houdend met elk kwartaal waarvoor je pensioenrechten opbouwde. Na 42 jaar loopbaan kun je dan vanaf 63 jaar vervroegd op pensioen gaan, na 43 jaar loopbaan al op 61 of 62 jaar en met 44 jaar loopbaan vanaf de leeftijd van 60 jaar. In dit geval riskeer je een pensioenmalus
- Of, vanaf 1 januari 2027, ook op basis van het aantal effectief gewerkte jaren, rekening houdend met de kwartalen waarin je sociale bijdragen betaalde en een beperkt aantal kwartalen zonder bijdragebetaling (bv. mantelzorg). Telt je loopbaan minstens 42 jaar effectief gewerkte jaren, dan kun je vanaf 1 januari 2027 altijd vanaf de leeftijd van 60 jaar vervroegd op pensioen. In dit geval riskeer je nooit een pensioenmalus.
Verderop in deze tekst lees je meer over hoe de totale pensioenloopbaan geteld wordt, wat bedoeld wordt met effectief werk. en welke kwartalen zonder bijdragebetaling toch meetellen als effectief werk.
Helemaal onderaan vind je een overzichtstabel met alle mogelijkheden om vervroegd met pensioen te gaan.
- Hou er rekening mee dat je een pensioenmalus riskeert wanneer je vanaf 1 januari 2027 vervroegd op pensioen gaat
- Hou bij een vervroegd pensioen ook rekening met een aantal andere aandachtspunten. Wil je naast je pensioen bijvoorbeeld verder werken met een bijverdienste, dan zal je de inkomsten moeten beperken. En je betaalt waarschijnlijk meer belastingen bij de uitbetaling op je aanvullend pensioenkapitaal
Je vindt jouw vermoedelijke vroegst mogelijke pensioendatum terug op MyPension. Je moet erop inloggen met itsme of met je elektronische identiteitskaart en een kaartlezer.
Ben je jonger dan 60 jaar, dan toont MyPension alleen jouw wettelijke pensioenleeftijd, dit komt doordat MyPension nog aangepast wordt om rekening te houden met de pensioenhervorming. De Federale Pensioendienst verwacht tegen midden november 2026 opnieuw voor iedereen de vroegst mogelijke pensioendatum te kunnen tonen.
Vanaf eind 2026 zou ook de vroegst mogelijke pensioendatum zonder pensioenmalus zichtbaar moeten zijn. Pas in de 2e helft van 2027 zal je opnieuw een raming van jouw pensioenbedrag zien op de vroegst mogelijke pensioendatum, op de vroegst mogelijke pensioendatum zonder malus en op jouw wettelijke pensioenleeftijd.
Heb je vragen over je pensioen als zelfstandige, dan kun je ook bij je sociaal verzekeringsfonds terecht of bij het RSVZ op het gratis nummer 0800 12 018. Klanten van Liantis sociaal verzekeringsfonds kunnen voor pensioenadvies ook terecht bij Liantis.
Ga je vervroegd met pensioen, dan kan jouw pensioenbedrag verminderd worden door de pensioenmalus. Werkte je tijdens je loopbaan vooral als zelfstandige, dan is het risico op een malus zeer klein. Vooral wie (ook) als werknemer of ambtenaar werkte loopt een risico. De pensioenmalus kan tussen de 2% en de 35% bedragen, afhankelijk van je geboortejaar en wanneer je met pensioen gaat.
Vermijd de pensioenmalus door je pensioen uit te stellen tot aan je wettelijke pensioenleeftijd.
Of vermijd de pensioenmalus met voldoende effectief werk. Dit betekent dat je:
- 35 jaar lang minstens 2 kwartalen per jaar sociale bijdragen moet betalen.
- En in totaal minstens 90 kwartalen (22,5 jaar) sociale bijdragen moet betalen
Let op: de voorwaarde effectief werk voor het vervroegd pensioen op 60 jaar en de voorwaarde effectief werk om de pensioenmalus te vermijden verschillen!
Vervroegd pensioen op basis van de totale pensioenloopbaan
Telt je totale pensioenloopbaan 42 jaar, maar telt je loopbaan minder dan 42 jaar effectief werk, dan kun je vanaf de leeftijd van 63 jaar vervoegd op pensioen gaan. Je kunt nog vroeger op pensioen gaan:
- Wanneer je op 61 of 62 jaar over 43 jaar loopbaan beschikt, met minder dan 42 jaar effectief werk
- Of wanneer je op 60 jaar over 44 jaar loopbaan beschikt, met minder dan 42 jaar effectief werk
Voor deze totale pensioenloopbaan van 42, 43 of 44 jaar telt elk jaar mee waarin je:
- Minstens 2 kwartalen pensioenrechten opbouwde als zelfstandige
- Als werknemer of ambtenaar minstens 104 dagen (vanaf 1 januari 2027 minstens 156 dagen) pensioenrechten opbouwde. Dit komt overeen met 4 maanden voltijds werken (156 dagen: met 6 maanden), met 8 maanden deeltijds werken (156 dagen: met 6 maanden) of 4 maanden een uitkering genieten (156 dagen: met 6 maanden). Voor een allereerste loopbaanjaar als werknemer of ambtenaar zullen ook na 1 januari 2027 104 dagen (4 maanden) volstaan.
- Minstens 1 kwartaal pensioenrechten opbouwde als zelfstandige, aangevuld met minstens 26 dagen (1 maand) pensioenrechten als werknemer of als ambtenaar. Vanaf 1 januari 2027 zal dat ene kwartaal aangevuld moeten worden met minstens 78 dagen (3 maanden) opbouw van pensioenrechten, terwijl het voor een allereerste loopbaanjaar nog altijd zal volstaan om minstens 26 dagen (1 maand) pensioenrechten opgebouwd te hebben als werknemer of ambtenaar.
Kon je vóór 1 januari 2027 op basis van de oude voorwaarden al vervroegd met pensioen? Dan blijven op jou de oude regels van toepassing. Voor personen die geboren zijn in 1966 of vroeger zijn er bijkomende overgangsmaatregelen, waardoor het vervroegd pensioen maximum 1 of maximum 2 jaar uitgesteld moet worden.
Je bouwt pensioenrechten op als zelfstandige voor kwartalen:
- Waarvoor je sociale bijdragen betaalt
- Waarvoor je vrijgesteld bent van bijdragebetaling na de bevalling van een kind
- Waarin je voltijds mantelzorgverlof neemt
- Waarvoor je een zogenaamde gelijkstelling geniet, bv. bij ziekte of voor de militaire dienst
- Waarvoor je tijdens de Coronacrisis (2020-2022) een crisisoverbruggingsrecht ontving, op voorwaarde dat je verder sociale bijdragen betaalde
- Maximum 4 kwartalen gewoon overbruggingsrecht in de periode van het 4e kwartaal 2020 tot en met het 3e kwartaal 2022, op voorwaarde dat je dit overbruggingsrecht verkreeg op basis van feiten of gebeurtenissen tussen 1 april 2020 en 30 september 2021
Betaalde je regularisatiebijdragen voor een studieperiode? Dan is je studieperiode een gelijkgestelde periode. Maar deze gelijkstelling studie telt niet mee voor de totale pensioenloopbaan voor het vervroegd pensioen. De gelijkstelling studie levert wel een extra pensioenbedrag op.
Vervroegd pensioen op basis van effectief werk
Telt je loopbaan minstens 42 jaar effectief werk, dan kun je vanaf 1 januari 2027 altijd vanaf 60 jaar vervroegd op pensioen gaan.
Een jaar telt als effectief gewerkt voor het vervroegd pensioen, op voorwaarde dat je in dat jaar:
- Minstens 3 kwartalen sociale bijdragen betaalde als zelfstandige
- Minstens 234 dagen effectief werkte als werknemer of als ambtenaar, dit zijn de dagen waarvoor je werkgever loon betaalde. 234 dagen komen overeen met minstens 9 maanden voltijds werk, inclusief dagen van tijdelijke werkloosheid, vakantiedagen, korte afwezigheden bij ziekte waarvoor je werkgever een gewoon loon betaalde en de opzegperiode na een ontslag
- Minstens 1 kwartaal sociale bijdragen betaalde als zelfstandige, aangevuld met minstens 156 dagen (6 maanden) als werknemer of ambtenaar
- Of minstens 2 kwartalen sociale bijdragen betaalde als zelfstandige, aangevuld met minstens 78 dagen (3 maanden) als werknemer of ambtenaar
De volgende kwartalen zonder bijdragebetaling tellen ook als gewerkt:
- Met een vrijstelling van bijdragen na de bevalling van een kind
- Met een gelijkstelling van de militaire dienst
- En maximum 4 kwartalen met een overbruggingsrecht bij een gedwongen stopzetting of een gedwongen onderbreking van je zelfstandige activiteit, behalve wanneer je dat overbruggingsrecht verkreeg na een faillissement of wanneer je moest stopzetten omwille van een allergie. Zoals bij een faillissement telt een overbruggingsrecht na de stopzetting van je activiteiten om economische redenen ook niet mee als gewerkte periode. Let op, ook al tellen deze kwartalen mee als gewerkt, toch zal je voor deze kwartalen geen pensioenbedrag ontvangen
Er bestaan dus 4 verschillende voorwaarden effectief werk, waarvoor telkens andere periodes meetellen en die telkens anders geteld worden:
- De voorwaarde effectief werk voor het vervroegd pensioen is het strengst (42 jaar x 3 kwartalen, ziekte telt niet mee)
- De voorwaarde effectief werk om de pensioenmalus te vermijden is minder streng (35 jaar x 2 kwartalen + 90 kwartalen in totaal, ziekte telt wel mee)
- De voorwaarde effectief werk om de pensioenbonus te kunnen opbouwen zit er tussenin (35 jaar x 2 kwartalen + 90 kwartalen in totaal, ziekte telt niet mee)
- En de voorwaarde effectief werk voor het minimumpensioen is de minst strenge (64 kwartalen in het totaal en ziekte telt mee)
Overzichtstabel vervroegd pensioen
| Aantal loopbaanjaren | Waarvan effectief gewerkt | Leeftijd vervroegd pensioen | Risico op pensioenmalus? (vanaf 1/1/2027) |
|---|---|---|---|
| minstens 44 jaar | minder dan 42 jaar | vanaf 60 jaar | Ja |
| 43 jaar | minder dan 42 jaar | vanaf 61 jaar | Ja |
| 42 jaar | minder dan 42 jaar | vanaf 63 jaar | Ja |
| minstens 42 jaar | minstens 42 jaar | vanaf 60 jaar (vanaf 1/1/2027) | Nee |
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Pensioenmalus bij vervroegd pensioen
Ga je vanaf 1 januari 2027 vervroegd met pensioen, dan is het mogelijk dat jouw pensioenbedrag verminderd wordt door de toepassing van de pensioenmalus. Afhankelijk van je geboortejaar en van het aantal jaren dat je voor de wettelijke pensioenleeftijd op pensioen gaat kan de malus tussen de 2% en 35% bedragen. Je vermijdt de bonus wanneer je voldoende lang effectief werkte of door je pensioen uit te stellen tot aan je wettelijke pensioenleeftijd.
Kon je voor 1 januari 2027 al vervroegd met pensioen gaan? Dan is de pensioenmalus niet op jou van toepassing.
Bijna alle kwartalen waarvoor je als zelfstandige pensioenrechten opbouwt tellen als effectief gewerkte kwartalen. Dit komt doordat veel inactiviteitsperiodes toch als effectief gewerkt beschouwd worden:
- Werkloosheid, brugpensioen, SWT en sommige vormen van tijdskrediet en loopbaanonderbreking die enkel bij werknemers en ambtenaren bestaan worden niet als effectief gewerkte periodes beschouwd
- Terwijl periodes zonder bijdragebetaling die wel bij zelfstandigen voorkomen, wél als gewerkt beschouwd worden. De belangrijkste zijn: de gelijkstelling ziekte, de gelijkstelling militaire dienst, kwartalen vrijgesteld na de bevalling, voltijds mantelzorgverlof en het overbruggingsrecht na een gedwongen onderbreking/stopzetting (behalve na een faillissement of bij een allergie).
- Coronacrisis: betaalde je tijdens de coronacrisis verder sociale bijdragen, dan telt de crisis als effectief gewerkt ook al ontving een crisisoverbruggingsrecht. Vroeg je een afzonderlijke vrijstelling van bijdragen aan, dan tellen de vrijgestelde kwartalen niet als gewerkt.
Hoeveel bedraagt de pensioenmalus?
De pensioenmalus bedraagt 2%, 4% of 5% voor elk jaar dat je vroeger met pensioen gaat ten opzichte van je wettelijke pensioenleeftijd. Het percentage is afhankelijk van jouw geboortejaar:
- Voor 1961: geen malus
- Tussen 1961 en 1965: 2% per jaar vervroeging
- Tussen 1966 en 1974: 4% per jaar vervroeging
- Vanaf 1975: 5% per jaar vervroeging
Voorbeeld: ben je in 1964 geboren, dan bereik je in 2031 de wettelijke pensioenleeftijd van 67 jaar. Ga je in 2027 op de leeftijd van 63 jaar vervroegd op pensioen, dan riskeer je een malus van 8%. Want je gaat op pensioen 4 jaar voordat je de wettelijke pensioenleeftijd bereikt, met een maluspercentage van 2% per jaar.
Hoe vermijd je de pensioenmalus?
Je vermijdt de pensioenmalus door:
- Je pensioen uit te stellen tot aan de wettelijke pensioenleeftijd
- Of door voldoende lang effectief te werken.
Je hebt een voldoende lange effectieve loopbaan wanneer je een dubbele voorwaarde vervult:
- 35 jaar lang minstens halftijds effectief gewerkt hebben
- En in totaal minstens 7.020 dagen (22,5 jaar) effectief gewerkt hebben
Een jaar telt als een effectief gewerkt jaar op voorwaarde dat je in dat jaar:
- Minstens 2 kwartalen sociale bijdragen betaalde als zelfstandige
- Minstens 156 dagen effectief werkte als werknemer of als ambtenaar, dit zijn de dagen waarvoor je werkgever loon betaalde. 156 dagen komen overeen met minstens 6 maanden voltijds werk of een gans jaar halftijds werk. De dagen van tijdelijke werkloosheid, vakantiedagen, korte afwezigheden bij ziekte waarvoor je werkgever een gewoon loon betaalde en de opzegperiode na een ontslag tellen ook als effectief gewerkt.
- Minstens 1 kwartaal sociale bijdragen betaalde als zelfstandige, aangevuld met minstens 78 dagen als werknemer of ambtenaar (3 maanden voltijdse arbeid, 4 maanden 4/5e of 6 maanden halftijdse arbeid)
Naast de kwartalen waarvoor je sociale bijdragen betaalde als zelfstandige, tellen ook de volgende kwartalen zonder bijdragebetaling mee voor het vermijden van de pensioenmalus:
- Met vrijstelling van bijdragen na de bevalling van een kind
- Met een gelijkstelling van de militaire dienst
- Waarvoor je een zogenaamde gelijkstelling ziekte geniet, dit zijn kwartalen van arbeidsongeschiktheid waarvoor je geen sociale bijdragen moet betalen
- Waarin je voltijds mantelzorgverlof nam
- Waarvoor je tijdens de Coronacrisis (2020-2022) een crisisoverbruggingsrecht ontving, op voorwaarde dat je verder sociale bijdragen betaalde
- En maximum 4 kwartalen met een overbruggingsrecht bij een gedwongen stopzetting of een gedwongen onderbreking van je zelfstandige activiteit, behalve wanneer je dat overbruggingsrecht verkreeg na een faillissement of wanneer je moest stopzetten omwille van een allergie. Zoals bij een faillissement telt een overbruggingsrecht na de stopzetting van je activiteiten om economische redenen ook niet mee als gewerkte periode. Let op, ook al tellen deze kwartalen mee als gewerkt, toch zal je voor deze kwartalen geen pensioenbedrag ontvangen
Je vindt jouw vermoedelijke vroegst mogelijke pensioendatum zonder malus terug op MyPension. Je moet erop inloggen met itsme of met je elektronische identiteitskaart en een kaartlezer.
Ben je jonger dan 60 jaar, dan toont MyPension alleen jouw wettelijke pensioenleeftijd, dit komt doordat MyPension nog aangepast wordt om rekening te houden met de pensioenhervorming. De Federale Pensioendienst verwacht tegen midden november 2026 opnieuw voor iedereen de vroegst mogelijke pensioendatum te kunnen tonen, maar zal op dat moment nog geen onderscheid maken tussen een pensioendatum met en zonder malus.
Je vindt op MyPension vandaag wel al een teller terug die aangeeft of je al 35 jaar gewerkt hebt met in totaal minstens 7.020 dagen.
Vanaf eind 2026 zou ook de vroegst mogelijke pensioendatum zonder pensioenmalus zichtbaar moeten zijn. Pas in de 2e helft van 2027 zal je opnieuw een raming van jouw pensioenbedrag zichtbaar zijn.
Heb je vragen over je pensioen als zelfstandige, dan kun je ook bij je sociaal verzekeringsfonds terecht of bij het RSVZ op het gratis nummer 0800 12 018. Klanten van Liantis sociaal verzekeringsfonds kunnen voor pensioenadvies ook terecht bij Liantis.
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Mag je bijverdienen als zelfstandige als je gepensioneerd bent?
Dat mag. Vanaf 1 januari van het jaar waarin je de wettelijke pensioenleeftijd bereikt mag je zelfs onbeperkt bijverdienen.Ook wie 45 jaar loopbaan had op het moment van pensionering mag onbeperkt bijverdienen.
Vraag aan de pensioendienst of je echt 45 jaar loopbaan hebt, want de loopbaanjaren worden op een specifieke manier geteld.
Ben je te jong en heb je geen volledige loopbaan van 45 jaar, dan moet je je inkomsten beperken:
- Bijverdienste als zelfstandige: je mag maximum 8.346 euro (2026) netto per jaar bijverdienen. Dit zijn de netto belastbare inkomsten na aftrek van de beroepskosten en de betaalde sociale bijdragen.
- Bijverdienste als werknemer of ambtenaar: je mag 10.432 euro (2026) bruto per jaar bijverdienen. Jouw totale brutoloon telt mee, inclusief het enkel vakantiegeld, de eindejaarspremie, voordelen alle aard, opzegvergoedingen en alle andere premies. Alleen maaltijdcheques en het dubbel vakantiegeld tellen niet mee.
- Bijverdienste als flexijobber: 8.212 euro (2026) bruto per jaar.
Wanneer je nog kinderen ten laste zou hebben, dan gelden hogere grensbedragen. Ontvang je een gezinspensioen, dan moet ook jouw echtgenoot bepaalde inkomstengrenzen respecteren.
Ontvang je alleen een overlevingspensioen, dan gelden andere regels.
Het jaar waarin je met pensioen gaat moet je rekening houden met een pro rata berekening. Ga je bijvoorbeeld op 1 juli met pensioen, dan oefen je een half jaar een bijverdienste uit. Dat betekent dat je tijdens dat halve jaar maar de helft van het jaarbedrag mag bijverdienen (bv. 4.173 euro netto met een zelfstandige bijverdienste).
Verdiende je te veel, dan moet je je pensioen volledig of gedeeltelijk terugbetalen. Het bedrag dat je moet terugbetalen is afhankelijk van hoeveel je te veel verdiende. Verdiende je dubbel zoveel als toegelaten, dan moet je je volledige pensioen terugbetalen. Verdiende je de helft meer dan toegelaten, dan moet je de helft van je pensioen terugbetalen.
Moet je je pensioen gedeeltelijk of volledig terugbetalen, dan ontvang je bij de beslissing een formulier waarmee je een verzaking aan de terugvordering kunt aanvragen (dit is een kwijtschelding van de pensioenschuld). Je kunt zo’n aanvraag bijvoorbeeld indienen wanneer jouw schuld groter is dan wat je te veel verdiende, wanneer je financiële moeilijkheden hebt of wanneer je je in een bijzondere situatie bevindt (bv. ernstige ziekte, een familielid met een handicap, …).
Fout opgemerkt? Laatst gewijzigd: 10/08/2026
Mag je iets bijverdienen als je een overlevingspensioen geniet?
Met een overlevingspensioen moet je je inkomsten beperken. Hoeveel je mag verdienen af van:
- Jouw leeftijd.
- Of je alleen een overlevingspensioenpensioen ontvangt, of ook een gewoon rustpensioen.
- En of je bijverdient als zelfstandige, werknemer of in een flexijob.
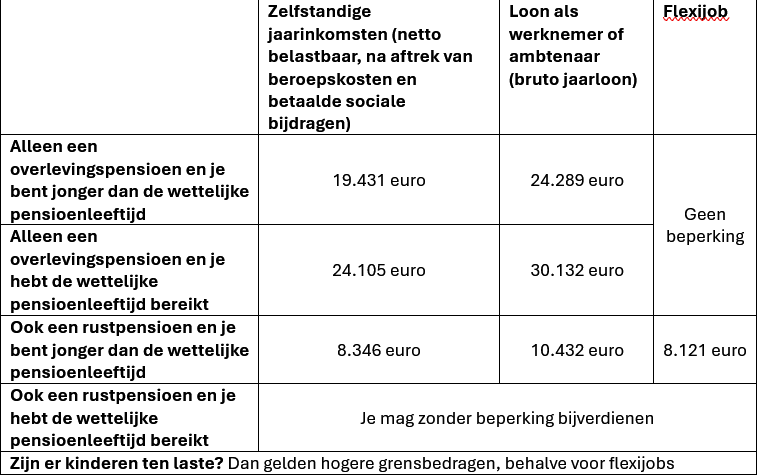
Verdien je te veel, dan moet je een deel van je pensioen terugbetalen. Het bedrag dat je moet terugbetalen is afhankelijk van hoeveel je te veel verdiende. Verdiende je dubbel zoveel als toegelaten, dan moet je je volledige pensioen terugbetalen. Verdiende je de helft meer dan toegelaten, dan moet je de helft van je pensioen terugbetalen.
Een overlevingspensioen mag 12 maanden lang gecombineerd worden met een andere uitkering. Dit maximum geldt over de ganse loopbaan en er wordt een volledige maand in rekening gebracht zodra je in de loop van een maand één dag een uitkering genoot.
Moet je je pensioen geheel of gedeeltelijk terugbetalen, dan ontvang je bij de beslissing een formulier waarmee je een verzaking aan de terugvordering kunt aanvragen (dit is een kwijtschelding van de pensioenschuld). Je kunt zo’n aanvraag bijvoorbeeld indienen wanneer je financiële moeilijkheden hebt.
Fout opgemerkt? Laatst gewijzigd: 27/08/2026
Mag je iets bijverdienen als je een overgangsuitkering geniet?
Als je een overgangsuitkering geniet, mag je die zonder enige beperking met beroepsinkomsten combineren. Ook sommige sociale uitkeringen kunnen bovenop de overgangsuitkering uitbetaald worden. Vraag dus altijd een overgangsuitkering aan, dat kan via MyPension of bij de gemeente waar je woont.
Fout opgemerkt? Laatst gewijzigd: 10/08/2026
Pensioenrechten van meewerkende echtgenoten
Meewerkende echtgenoten hebben dezelfde sociale rechten als alle andere zelfstandigen. Je bouwt rechten op voor het gewoon rustpensioen (als alleenstaande), het gezinspensioen, het overlevingspensioen, de overgangsuitkering en het echtscheidingspensioen. Dat pensioen kan aangevuld worden met de pensioenbonus of wanneer je vanaf 1 januari 2027 vervroegd op pensioen (voor de wettelijke pensioenleeftijd) verminderd worden door de toepassing van de pensioenmalus gaat zonder voldoende lang effectief gewerkt te hebben.
Maar daarbij gelden voor meewerkende echtgenoten enkele uitzonderingen:
- Een voordelige berekening van het pensioenbedrag
- Een minder strenge loopbaanvoorwaarde voor het recht op een minimumpensioen
- Een minder strenge loopbaanvoorwaarde om vanaf 1 januari 2027 een pensioenbonus te kunnen opbouwen
Voordelige berekening van het pensioenbedrag
Normaal wordt jouw pensioen berekend op basis van de inkomsten waarop je sociale bijdragen betaalde. Maar ook al bedraagt de minimumbijdrage die je als meewerkende echtgenoten verschuldigd bent ongeveer de helft van de minimumbijdrage in hoofdberoep (berekend op een inkomen van 7.632,44 euro (2026) in plaats van 17.374,08 euro (2026)), toch bouw je dezelfde pensioenrechten op als een zelfstandige in hoofdberoep. Je pensioenbedrag wordt daarom altijd berekend op basis van een minimuminkomen van 17.374,08 euro.
Minder strenge voorwaarde voor het minimumpensioen
Om recht te hebben op een minimumpensioen moet je in principe minstens 30 jaar lang pensioenrechten opgebouwd hebben. Maar omdat het voor meewerkende echtgenoten vóór 2003 verboden was om sociale bijdragen te betalen, kon je vroeger als meewerkende echtgenote geen pensioenrechten opbouwen. Daarom geldt voor sommige meewerkende echtgenoten die niet aan 30 jaar geraken een minder strenge regel.
De minder strenge regel geldt voor meewerkende echtgenoten die:
- Geboren zijn tussen 1 januari 1956 en 31 mei 1968
- Op voorwaarde dat je in de periode van het 1e kwartaal 2003 tot en met het 3e kwartaal 2005 minstens 1 kwartaal sociale bijdragen betaalde als meewerkende echtgenote in het maxi-statuut
Voldoe je aan deze voorwaarden, dan heb je recht op een minimumpensioen op voorwaarde dat:
- Het aantal kwartalen waarvoor je vanaf 1 januari 2003 pensioenrechten opbouwde als meewerkende echtgenote, zelfstandige of werknemer
- Moet minstens gelijk zijn aan 2/3e van het aantal kalenderkwartalen tussen 1 januari 2003 en het kwartaal dat voorafgaat aan het kwartaal waarin je effectief op pensioen gaat.
Waarom moet je tijdens de referentieperiode vanaf 2003 aan 2/3e pensioenopbouw geraken? Omdat de normale loopbaanvoorwaarde van 30 jaar gelijk is aan 2/3e van een volledige loopbaan van 45 jaar.
Voorbeeld: ben je geboren in december 1966, wil je op 1 januari 2034 op de wettelijke pensioenleeftijd met pensioen gaan en betaal je sinds 1 juli 2005 sociale bijdragen als meewerkende echtgenote, dan heb je recht op een minimumpensioen. Want je zal in dit geval tegen 2034 28,5 jaar (114 kwartalen) pensioenrechten hebben opgebouwd. Dat is meer dan 2/3e van de 31 jaar (124 kwartalen).
Minder strenge voorwaarde om een pensioenbonus op te bouwen
Om een pensioenbonus te kunnen opbouwen moet je na de wettelijke pensioenleeftijd verder werken zonder op pensioen te gaan, moet je volgens de normale regels 35 jaar lang minstens 2 kwartalen sociale bijdragen betaald hebben en moet je volgens de normale regels in totaal minstens 90 kwartalen sociale bijdragen betaald hebben. Maar omdat het voor meewerkende echtgenoten vóór 2003 verboden was om sociale bijdragen te betalen, kon je vroeger als meewerkende echtgenote geen pensioenrechten opbouwen. Daarom gelden voor sommige meewerkende echtgenoten die niet aan de normale 35 jaar en 90 kwartalen bijdragebetaling geraken minder strenge loopbaanvoorwaarden.
De minder strenge regeling geldt voor meewerkende echtgenoten die:
- Geboren zijn tussen 1 januari 1956 en 31 mei 1973
- Op voorwaarde dat je in de periode van het 1e kwartaal 2003 tot en met het 3e kwartaal 2005 minstens 1 kwartaal sociale bijdragen betaalde als meewerkende echtgenote in het maxi-statuut
Voldoe je aan deze voorwaarden, kun je als meewerkende echtgenote een pensioenbonus opbouwen op voorwaarde dat je:
- Na de wettelijke pensioenleeftijd verder werkt zonder pensioen
- Gedurende minstens 35/45e van het aantal jaren in de periode van 1 januari 2003 tot aan je wettelijke pensioenleeftijd telkens minstens 2 kwartalen sociale bijdragen betaalde als meewerkende echtgenote of als zelfstandige, of waarin je effectief werkte als werknemer of ambtenaar
- En je voor minstens de helft van de kwartalen gelegen tussen 1 januari 2003 en de maand waarin je de wettelijke pensioenleeftijd bereikt sociale bijdragen betaalde als meewerkende echtgenote of zelfstandige, of dat je effectief werkte als werknemer of ambtenaar.
Voorbeeld: ben je geboren in december 1971, wil je vanaf 1 januari 2039 wanneer je de wettelijke pensioenleeftijd bereikt hebt verder werken zonder pensioen en betaal je sinds 1 juli 2005 sociale bijdragen als meewerkende echtgenote, dan heb je recht op de pensioenbonus. Want je zal in dit geval tegen 2039:
- 34 jaar lang telkens minstens 2 kwartalen sociale bijdragen hebben betaald. Dat is meer dan 35/45e van de 36 jaar (28 jaar) tussen 1 januari 2003 en 31 december 2038
- En gedurende 134 kwartalen sociale bijdragen hebben betaald. Dat is meer dan de helft van de 144 kwartalen tussen 1 januari 2003 en 31 december 2038
Fout opgemerkt? Laatst gewijzigd: 11/08/2026
Bouw je verder pensioenrechten op tijdens het overbruggingsrecht?
Duurt je overbruggingsrecht lang genoeg, dan verkrijg je automatisch een vrijstelling van sociale bijdragen met behoud van een aantal sociale rechten:
- Terugbetalingen in de ziekteverzekering
- Het behoud van het recht op arbeidsongeschiktheidsuitkeringen bij ziekte
- En zeer beperkte pensioenrechten
Wanneer ontvang je de vrijstelling met behoud van rechten?
De vrijstelling met behoud van rechten wordt toegekend vanaf het kwartaal volgend op het feit of de gebeurtenis op basis waarvan je recht hebt op een overbruggingsrecht. En hij eindigt onmiddellijk van zodra je de voorwaarden voor het overbruggingsrecht niet meer vervult.
Voorbeeld: stel dat het gebouw waarin je onderneming gevestigd is op 15 maart ernstig beschadigd raakt door een overstroming. Dan heb je vanaf 1 april recht op de de vrijstelling van bijdragen met behoud van sociale rechten. Zijn de herstellingswerken op 15 juli klaar, dan ben je vanaf 1 juli opnieuw sociale bijdragen verschuldigd. Je zal dus 1 kwartaal vrijstelling verkregen hebben, met het behoud van sociale rechten.
In het geval waarbij de herstellingen aan het gebouw al op 15 juni klaar geweest zouden zijn, zou je geen recht gehad hebben op een vrijstelling. De vrijstelling wordt enkel toegekend voor kwartalen waarvoor je van de 1e tot de laatste dag alle voorwaarden vervulde om een overbruggingsrecht te genieten.
Verwar deze vrijstelling met behoud van sociale rechten niet met de gewone vrijstelling van bijdragen die je bij het RSVZ of de beroepscommissie kunt aanvragen.
Welke pensioenrechten geniet je?
Voor het pensioen moeten we een onderscheid maken tussen 3 situaties:
- Periodes van overbruggingsrecht die te kort waren om vrijgesteld te zijn van sociale bijdragen. Voor deze periodes bouw je verder pensioenrechten op dankzij de betaling van sociale bijdragen
- Maximum 4 kwartalen van overbruggingsrecht met een vrijstelling van bijdragen met behoud van rechten omwille een gedwongen stopzetting of onderbreking, op voorwaarde dat de stopzetting of onderbreking niet veroorzaakt werd door een faillissement of een allergie. Deze kwartalen leveren geen pensioenbedrag op, maar tellen wel mee als kwartalen van effectief werk voor: het vervroegd pensioen vanaf 60 jaar op na 42 jaar effectief werk, het vermijden van de pensioenmalus en de toegang tot de pensioenbonus
- Maximum 4 kwartalen van overbruggingsrecht met een vrijstelling van van bijdragen met behoud van rechten, gelegen in de periode van het 4e kwartaal 2020 tot en met het 3e kwartaal 2022, op voorwaarde dat je dit overbruggingsrecht verkreeg op basis van feiten of gebeurtenissen die zich voordeden tussen 1 april 2020 en 30 september 2021. Deze 4 kwartalen worden als inactiviteitsperiodes gelijkgesteld voor de berekening van het pensioen en leveren dus een pensioenbedrag op. Let op, deze 4 kwartalen tellen niet zomaar als effectief gewerkte kwartalen, daarvoor moeten ze toegekend zijn na een gedwongen stopzetting of onderbreking die niet veroorzaakt werd door een faillissement of een allergie.
Aan het crisisoverbruggingsrecht uit de Coronacrisis was geen automatische vrijstelling van bijdragen gekoppeld. Daarom geldt voor het crisisoverbrugging dat je verder pensioenrechten opbouwde zolang je de sociale bijdragen betaalde.
Fout opgemerkt? Laatst gewijzigd: 12/08/2026